Dua ASN Ditjen Pajak Jadi Tersangka Korupsi PT TPL
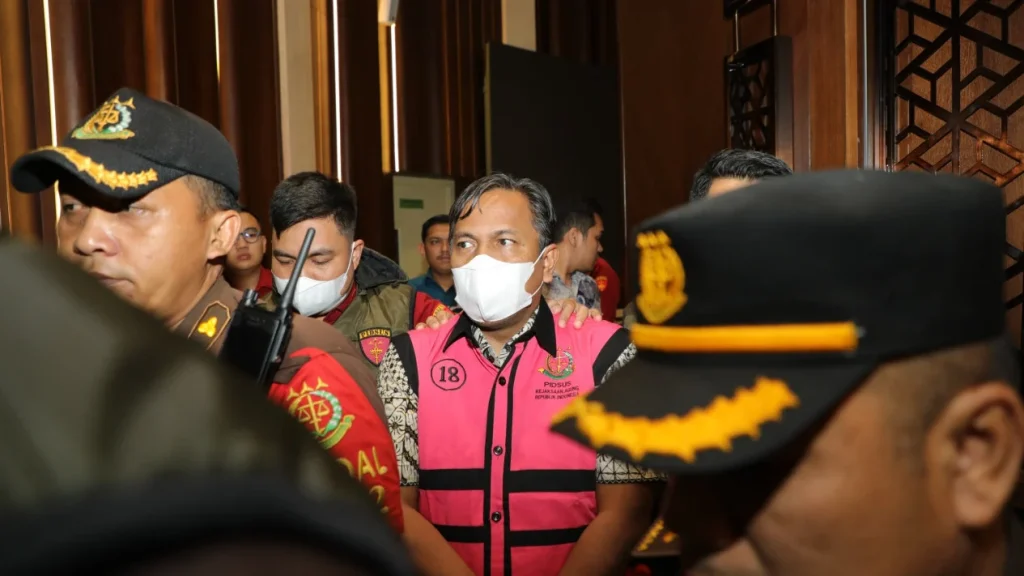
Faktanaya.com – Dua ASN Ditjen Pajak Jadi Tersangka Utama dalam Skema Korupsi Transfer Pricing yang Rugikan Negara. Kasus dugaan korupsi yang melibatkan mekanisme transfer pricing di PT TPL Tbk kini semakin jelas setelah Kejaksaan Agung mengonfirmasi penetapan dua Aparatur Sipil Negara (ASN) dari Direktorat Jenderal Pajak (DJP) Kementerian Keuangan sebagai tersangka. Kedua pejabat ini, yang dikenal dengan inisial BP dan SR, diduga telah menyalahgunakan wewenang mereka saat bertugas sebagai supervisor pemeriksaan pajak di perusahaan tersebut.
Direktur Penyidikan Jampidsus Kejagung, Saiful Bahri Siregar, menjelaskan secara rinci status hukum kedua ASN tersebut. “Tersangka BP dan SR selaku Penyelenggara Negara,” tegasnya saat memberikan keterangan kepada media pada Kamis, 13 Agustus 2026. Penetapan ini merupakan hasil dari penyelidikan mendalam yang dilakukan oleh tim penyidik Jampidsus selama beberapa bulan terakhir.
Modus Under Invoicing pada Ekspor Pulp
Penyidikan mengungkap adanya praktik under invoicing yang dilakukan dalam rangka ekspor bubur kertas atau pulp milik PT TPL. Melalui praktik ini, nilai transaksi dilaporkan lebih rendah dibandingkan kondisi riil, sehingga berpotensi mengurangi penerimaan pajak negara secara signifikan. Modus ini menjadi salah satu celah yang dimanfaatkan oleh perusahaan untuk menghindari pembayaran pajak yang seharusnya.
BP memiliki rekam jejak sebagai supervisor pemeriksaan pajak PT TPL untuk tahun pajak 2020 dan 2023. Sementara itu, SR bertanggung jawab atas fungsi pengawasan untuk tahun pajak 2024. Menurut keterangan dari Saiful Bahri, kedua tersangka tersebut memenuhi permintaan PT TPL secara melawan hukum. Permintaan tersebut berkaitan dengan penyesuaian laporan keuangan dan dokumen pendukung lainnya.
“Bahwa Tersangka BP dan Tersangka SR untuk memenuhi permintaan dari PT TPL secara melawan hukum,” kata dia. Pernyataan ini menjadi dasar hukum yang kuat dalam penetapan tersangka kedua ASN tersebut.
Kerugian Keuangan Negara Mencapai Rp2 Triliun
Penyidik menduga kedua ASN tersebut gagal menjalankan fungsi pengawasan secara optimal. Mereka dinilai tidak menggunakan program audit sebagai acuan utama dalam menelaah Kertas Kerja Pemeriksaan (KKP) serta Laporan Hasil Pemeriksaan (LHP). Selain itu, BP dan SR juga diduga menerima imbalan berupa uang dari pihak perusahaan guna memuluskan praktik tersebut.
Dampak dari dugaan manipulasi ini langsung dirasakan oleh negara. Kejagung memperkirakan kerugian keuangan negara akibat perkara ini mencapai Rp2 triliun. Saiful Bahri menambahkan bahwa perbuatan PT TPL bersama-sama dengan para tersangka mengakibatkan penurunan pendapatan negara yang tidak sebagaimana mestinya, dan mengakibatkan kerugian keuangan negara. Angka ini menunjukkan betapa besarnya potensi kerugian yang dialami oleh negara.
Kasus ini sebelumnya telah diungkap oleh Korps Adhyaksa. Penetapan tersangka dilakukan setelah penyidik memperoleh alat bukti yang cukup untuk mendukung dugaan pelanggaran hukum yang terjadi dalam pemeriksaan pajak PT Toba Pulp Lestari (TPL) Tbk. Alat bukti tersebut meliputi dokumen-dokumen penting dan kesaksian dari berbagai pihak terkait.
Proses Hukum Selanjutnya
Setelah ditetapkan sebagai tersangka, kedua ASN Ditjen Pajak tersebut akan menjalani proses hukum lebih lanjut. Mereka akan diperiksa secara mendalam oleh penyidik Jampidsus untuk mengungkap lebih detail peran masing-masing tersangka dalam skema korupsi ini. Proses ini juga akan melibatkan verifikasi terhadap seluruh alat bukti yang telah dikumpulkan.
PT TPL Tbk sendiri juga akan menghadapi tuntutan hukum terkait perannya dalam kasus ini. Perusahaan akan diminta untuk menjelaskan seluruh transaksi yang dilakukan selama periode pemeriksaan pajak yang melibatkan kedua ASN tersebut. Tuntutan hukum ini diharapkan dapat memberikan keadilan bagi negara dan masyarakat.
FAQ: Dua ASN Ditjen Pajak Jadi Tersangka
Apa itu transfer pricing dalam konteks kasus ini? Transfer pricing adalah metode penetapan harga dalam transaksi antar perusahaan yang terkait. Dalam kasus PT TPL, praktik ini digunakan untuk memanipulasi nilai transaksi ekspor pulp sehingga pajak yang dibayar menjadi lebih rendah.
Siapa saja tersangka dalam kasus ini? Tersangka dalam kasus ini adalah dua ASN Ditjen Pajak dengan inisial BP dan SR. BP bertugas sebagai supervisor untuk tahun pajak 2020 dan 2023, sedangkan SR untuk tahun pajak 2024.
Berapa kerugian keuangan negara yang ditimbulkan? Kerugian keuangan negara diperkirakan mencapai Rp2 triliun akibat praktik under invoicing dan manipulasi dokumen dalam pemeriksaan pajak PT TPL.
Kapan penetapan tersangka dilakukan? Penetapan tersangka dilakukan pada Kamis, 13 Agustus 2026, setelah penyidik Jampidsus memperoleh alat bukti yang cukup.
Apa langkah hukum selanjutnya bagi para tersangka? Para tersangka akan menjalani proses pemeriksaan lebih lanjut oleh penyidik Jampidsus, kemudian akan dibawa ke pengadilan untuk menghadapi tuntutan hukum.