Purbaya: Pidana Pajak dalam RUU Perampasan Butuh Asas Keadilan
Faktanaya.com – Proses legislasi Rancangan Undang-Undang Perampasan Aset kini memasuki fase perdebatan paling krusial. Ketika pembahasan menyangkut bagaimana negara menyita harta wajib pajak yang tersandung masalah perpajakan, Menteri Keuangan Purbaya Yudhi Sadewa menyampaikan pandangan tegas: mekanisme penyitaan tidak boleh diterapkan secara seragam terhadap seluruh bentuk ketidakpatuhan. Tanggapi Pidana Pajak dalam RUU Perampasan menjadi sorotan publik karena menyangkut nasib jutaan wajib pajak, dari pelaku usaha kecil hingga korporasi besar. Purbaya menegaskan bahwa setiap langkah penegakan hukum di sektor ini wajib berpijak pada prinsip keadilan, bukan semata-mata mengejar target penerimaan negara.
RUU Perampasan Aset dirancang untuk memperluas instrumen hukum negara dalam menyita hasil kejahatan lintas sektor. Masuknya tindak pidana perpajakan ke dalam kerangka tersebut memicu kekhawatiran di kalangan wajib pajak dan pelaku usaha. Skala pelanggaran di Indonesia sangat beragam—mulai dari kesalahan administratif kecil hingga penggelapan sistematis bernilai miliaran rupiah. Tanpa pembedaan yang tajam, kebijakan ini berisiko menciptakan preseden yang tidak proporsional dan menggerus kepercayaan publik terhadap seluruh sistem perpajakan nasional.
Membedakan Kelalaian Administratif dari Pengelapan Sengaja
Inti argumen Purbaya terletak pada pembedaan antara dua jenis ketidakpatuhan. Sebagian kasus yang tercatat di otoritas pajak bersumber dari kelalaian administratif: terlambat melaporkan, kesalahan pengisian formulir, atau ketidakpahaman terhadap regulasi yang berubah-ubah. Jenis pelanggaran semacam ini, dalam pandangannya, tidak layak mendapat sanksi setingkat perampasan seluruh aset. Proporsionalitas harus menjadi tolok ukur utama dalam setiap keputusan penegakan hukum.
Sanksi berat semacam itu, lanjutnya, seyogianya hanya dikenakan ketika terdapat bukti yang tidak terbantahkan bahwa wajib pajak secara sengaja dan berulang kali melakukan penyelewengan. Tanpa kriteria pembuktian yang ketat, aparat penegak hukum akan memiliki ruang diskresi yang terlalu luas, dan konsekuensinya bisa jauh melampaui tingkat kesalahan yang dilakukan. Pendekatan satu ukuran untuk semua dalam penegakan hukum perpajakan akan menciptakan ketidakpastian yang merugikan seluruh ekosistem ekonomi.
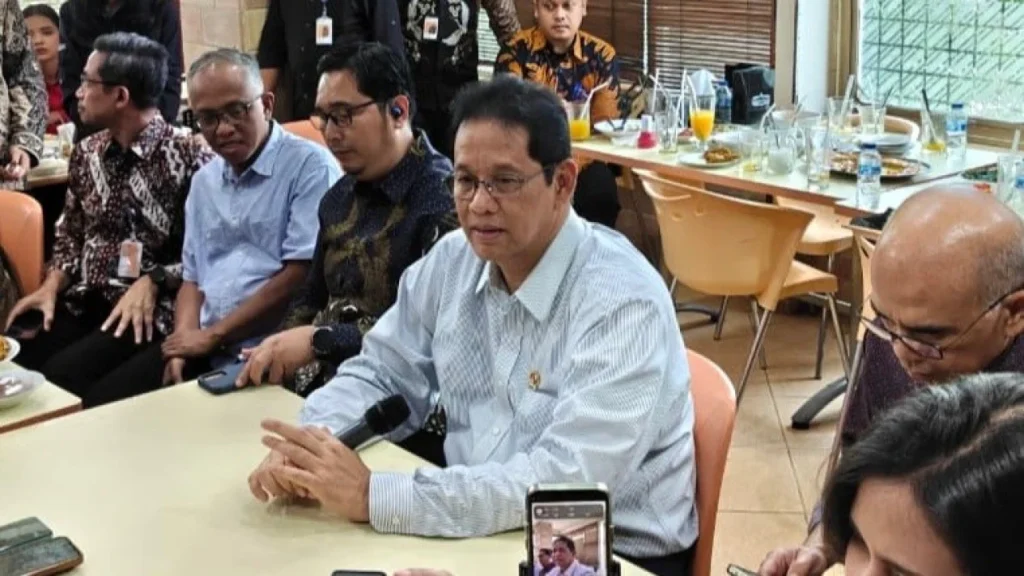
“Mungkin bisa, tapi jangan sekali melanggar langsung ambil semua. Harus ada asas keadilan. Kalau berkali-kali atau memang dengan sengaja mengelabui pajak, bisa saja. Tapi, kalau nggak, nanti repot.”
Pernyataan tersebut secara implisit menolak pendekatan seragam dalam penegakan hukum perpajakan. Ia mengisyaratkan bahwa satu kali kelalaian tidak boleh diperlakukan setara dengan skema penggelapan yang dirancang secara sistematis. Implikasinya luas—mulai dari perlindungan hak konstitusional warga negara hingga stabilitas iklim investasi nasional.
Kewajiban Menyediakan Pedoman Operasional yang Presisi
Di luar substansi sanksi, Purbaya juga menekankan aspek prosedural. Apabila RUU Perampasan Aset akhirnya disahkan dan mencakup ketentuan pidana di bidang perpajakan, maka harus disertai pedoman operasional yang sangat jelas dan dapat diprediksi. Tanpa definisi normatif yang presisi mengenai kapan suatu tindakan dikategorikan sebagai pengelapan sengaja versus kelalaian administratif, masyarakat akan terjebak dalam zona ketidakpastian hukum yang berkepanjangan.
“Kalau itu diterapkan pun, harus ada rambu-rambu yang jelas. Jangan sampai menyulitkan rakyat biasa yang kadang-kadang lupa atau lalai.”
Penekanan ini sejalan dengan prinsip dasar hukum pidana yang mensyaratkan kejelasan norma. Wajib pajak harus mampu memprediksi konsekuensi hukum dari setiap tindakannya. Ketika batasan antara pelanggaran ringan dan kejahatan berat menjadi kabur, efeknya bukan hanya pada individu, tetapi juga pada kepercayaan terhadap institusi negara secara keseluruhan dan pada keberlangsungan aktivitas ekonomi yang sah.
Related Reading
Frequently Asked Questions
What is Tanggapi Pidana Pajak dalam RUU Perampasan?
Tanggapi Pidana Pajak dalam RUU Perampasan is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Tanggapi Pidana Pajak dalam RUU Perampasan matter?
Tanggapi Pidana Pajak dalam RUU Perampasan matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.